Un client se blesse pendant un massage bien-être, ressent une douleur après une séance de réflexologie ou signale un accident dans votre cabinet. Même lorsqu’un praticien prend toutes les précautions nécessaires, un incident peut survenir et entraîner une réclamation.
Comment réagir face à un sinistre en séance de bien-être ? Faut-il contacter immédiatement son assureur ? Quels documents conserver ? La responsabilité civile professionnelle intervient-elle automatiquement ?
Découvrez les étapes à suivre pour sécuriser la situation, déclarer un sinistre RC Pro dans les conditions prévues au contrat et comprendre comment une éventuelle indemnisation est examinée.
Votre métier prend soin des autres. Et si vous protégiez le vôtre ?
Massage bien-être, réflexologie, sophrologie ou pratiques complémentaires : trouvez une assurance responsabilité civile professionnelle adaptée à vos activités et à votre façon d’exercer.
Les bons réflexes après un accident ou une réclamation
Blessure d’un client, réaction à un produit, chute dans un cabinet ou dommage matériel : savoir comment réagir permet de préserver les informations utiles et de faciliter le traitement du sinistre.
La réponse en bref
En cas de sinistre pendant une séance de bien-être, la priorité est de sécuriser la situation et de porter assistance aux personnes concernées.
Le praticien doit ensuite conserver les éléments utiles, informer son assureur ou son courtier et respecter les délais de déclaration applicables.
La déclaration d’un sinistre ne signifie pas que la responsabilité du professionnel est automatiquement engagée.
1. Quels accidents peuvent survenir pendant une séance de bien-être ?
Les professionnels du bien-être exercent des activités variées, dont certaines impliquent un contact physique, l’utilisation de produits ou l’accueil du public.
Plusieurs situations peuvent donner lieu à une réclamation.
Une blessure pendant un massage bien-être
Un client ressent une douleur importante à la suite d’une manipulation manuelle. Il considère que la technique employée est à l’origine de son problème.
Une réclamation peut être formulée, sans que cela établisse à lui seul la responsabilité du praticien.
Une réaction à un produit
Un client présente une réaction cutanée après l’application d’une huile de massage.
Les circonstances, les informations recueillies et les produits utilisés peuvent être examinés pour déterminer les responsabilités éventuelles.
Une chute dans le cabinet
Un client glisse sur un sol humide ou chute en descendant d’une table de massage.
Selon les circonstances et les garanties souscrites, ce type d’accident peut relever de la responsabilité civile exploitation ou d’une autre garantie de responsabilité civile applicable.
Tous les incidents ne constituent pas des sinistres indemnisables
Une douleur, une insatisfaction ou une réclamation ne suffisent pas, à elles seules, à établir un droit à indemnisation.
Il faut notamment examiner le dommage, la responsabilité éventuelle du professionnel et le contrat d’assurance.
2. Première étape : sécuriser la situation et assister le client
Lorsqu’un accident survient pendant une prestation, la priorité est la sécurité des personnes.
Il convient notamment de :
- Interrompre immédiatement la prestation si nécessaire.
- Écarter le danger lorsqu’il est possible de le faire sans risque.
- Contacter les secours en présence d’une urgence médicale ou d’un doute sérieux sur la gravité de la situation.
- Appliquer les gestes de premiers secours adaptés à ses compétences.
- Éviter toute manipulation susceptible d’aggraver une blessure.
En France, les numéros 15 et 112 permettent notamment de joindre les services d’urgence compétents.
La prise en charge de la sécurité du client doit toujours passer avant les démarches administratives.
3. Deuxième étape : conserver les informations relatives à l’incident
Après avoir sécurisé la situation, il est utile de consigner les faits de manière précise et objective.
Le praticien peut notamment conserver :
- La date, l’heure et le lieu de l’incident.
- La nature de la prestation réalisée.
- Une description chronologique des faits.
- Les produits et équipements utilisés.
- Les coordonnées des éventuels témoins.
- Les échanges avec le client.
- Les photographies pertinentes, lorsqu’elles peuvent être recueillies légalement.
Les informations personnelles, notamment celles concernant la santé, doivent être traitées avec confidentialité et conformément aux règles applicables de protection des données.
Exemple de compte rendu factuel
« Le 12 juin, à 14 h 30, une cliente a signalé une douleur à l’épaule pendant une séance de massage bien-être. La prestation a été interrompue immédiatement. La cliente a été informée de la possibilité de consulter un professionnel de santé. »
Cette formulation décrit les faits sans conclure prématurément à une faute ou à un lien de causalité.
4. Troisième étape : déclarer le sinistre à son assureur
Lorsqu’un événement est susceptible de mobiliser une garantie d’assurance, le professionnel doit respecter les obligations de déclaration prévues au contrat.
Il peut contacter son assureur ou son courtier afin de connaître les modalités de transmission du dossier.
Quel est le délai pour déclarer un sinistre RC Pro ?
L’article L113-2 du Code des assurances prévoit que l’assuré doit déclarer le sinistre dès qu’il en a connaissance, et au plus tard dans le délai fixé par le contrat.
Le délai contractuel de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés. Des délais particuliers existent pour certaines catégories de sinistres.
Il faut également tenir compte des stipulations propres aux contrats de responsabilité civile, notamment concernant les réclamations de tiers.
Ne pas attendre la fin du litige
Lorsqu’un client formule une réclamation susceptible de relever du contrat, il est préférable de contacter rapidement son assureur ou son courtier.
Attendre une mise en demeure ou une procédure judiciaire peut compliquer le traitement du dossier.
5. Quels documents transmettre pour une déclaration RC Pro ?
Les pièces demandées dépendent de la nature du sinistre et des procédures de l’assureur.
Le dossier peut notamment comprendre :
- Le numéro du contrat d’assurance.
- La date et les circonstances de l’événement.
- La description de la prestation concernée.
- Les coordonnées du tiers concerné.
- Les échanges ou réclamations reçus.
- Les justificatifs disponibles et pertinents.
- Les coordonnées des témoins éventuels.
Certains éléments complémentaires peuvent être demandés au cours de l’instruction.
Il n’est pas nécessaire de disposer de toutes les pièces pour prendre rapidement contact avec l’assureur.
6. Faut-il reconnaître sa responsabilité auprès du client ?
Lorsqu’un incident survient, il est possible de reconnaître les faits observés, d’exprimer sa préoccupation et de porter assistance sans pour autant conclure juridiquement à sa propre responsabilité.
L’établissement d’une responsabilité civile peut nécessiter l’examen d’une faute, d’un dommage et d’un lien de causalité, selon le fondement juridique applicable.
Il est donc recommandé de ne pas prendre d’engagement d’indemnisation sans avoir vérifié les conditions de son assurance.
Quelle attitude adopter ?
Le praticien peut écouter le client, recueillir sa réclamation, transmettre les informations nécessaires et expliquer qu’il va contacter son assureur.
Une déclaration de sinistre n’est pas un aveu automatique de responsabilité.
7. Comment l’assureur examine-t-il un sinistre RC Pro ?
Après réception de la déclaration, l’assureur vérifie les circonstances de l’événement et les conditions de garantie.
Plusieurs éléments peuvent être étudiés :
- L’activité exercée au moment du sinistre.
- La date de l’événement et de la réclamation.
- La nature du dommage allégué.
- Les circonstances pouvant engager la responsabilité de l’assuré.
- Les exclusions, plafonds et franchises.
- Les justificatifs nécessaires à l’évaluation du préjudice.
L’assureur peut, selon les circonstances, solliciter des informations supplémentaires ou organiser une expertise.
8. La RC Pro indemnise-t-elle automatiquement le client ?
Non. L’existence d’une assurance RC Pro ne signifie pas que toute réclamation donne lieu à indemnisation.
La prise en charge dépend notamment de la responsabilité du professionnel et du champ des garanties souscrites.
| Situation | Analyse possible |
|---|---|
| Client blessé pendant un massage | Examen des circonstances, de la responsabilité et des garanties |
| Réaction allergique à une huile | Vérification des produits, des conditions d’utilisation et du contrat |
| Client simplement insatisfait | Une insatisfaction ne constitue pas automatiquement un dommage garanti |
| Activité non prévue au contrat | Risque de situation hors du périmètre de garantie |
| Dommage relevant d’une exclusion | Examen de la validité et de l’application de l’exclusion |
Pour approfondir : RC Pro bien-être : quels dommages sont couverts ?
9. Que se passe-t-il si le client porte plainte ou engage une procédure ?
Une réclamation amiable, une plainte pénale et une action en responsabilité civile sont des démarches juridiquement différentes.
Lorsqu’une procédure est engagée, le professionnel doit informer rapidement son assureur et transmettre les documents reçus.
Selon les garanties souscrites, une garantie de défense ou une protection juridique peut intervenir dans les conditions du contrat.
Pour comprendre les différences : RC Pro ou protection juridique pour un praticien bien-être ?
10. Que faire si l’assureur refuse la prise en charge ?
Un refus de garantie peut notamment reposer sur le périmètre des activités assurées, une exclusion ou une condition contractuelle.
Il est utile de demander les motifs précis du refus et de vérifier les dispositions invoquées.
Le professionnel peut ensuite solliciter son courtier afin d’examiner les éléments du dossier.
En cas de désaccord, les voies de réclamation et les recours éventuellement disponibles dépendent de la situation.
Vérifier le contrat avant toute conclusion
Une exclusion doit être appréciée au regard des dispositions légales et contractuelles.
L’article L113-1 du Code des assurances encadre notamment les exclusions conventionnelles de garantie.
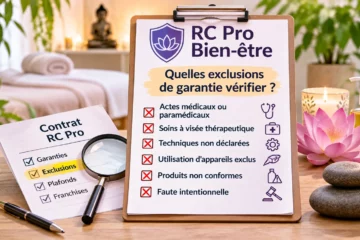
Consultez également : les exclusions d’une RC Pro bien-être.
11. Comment limiter les risques de sinistre dans son activité ?
Aucune mesure de prévention ne supprime totalement le risque d’accident.
Certaines précautions peuvent toutefois contribuer à le réduire.
- Utiliser des équipements adaptés et entretenus.
- Maintenir un espace d’accueil sécurisé.
- Respecter les règles d’hygiène applicables.
- Vérifier les précautions et contre-indications pertinentes pour la prestation.
- Expliquer clairement la nature et les limites des prestations proposées.
- Éviter tout acte réservé à une profession réglementée sans habilitation.
- Vérifier que toutes les activités exercées sont correctement déclarées et garanties.
Si plusieurs techniques sont proposées, consultez : comment déclarer plusieurs activités de bien-être à son assureur ?
12. Pourquoi vérifier sa RC Pro avant qu’un accident survienne ?
Une assurance doit correspondre aux activités réellement exercées, aux lieux d’intervention et aux risques du professionnel.
Lors de la souscription ou du renouvellement, il est recommandé de vérifier :
- Les activités garanties.
- Les dommages couverts.
- Les plafonds d’indemnisation.
- Les franchises.
- Les exclusions.
- Les garanties de défense.
- Les conditions de déclenchement de la garantie dans le temps.
- Les modalités de déclaration des sinistres.
Il est également important de vérifier les conditions de couverture lorsqu’un praticien cesse son activité ou change d’assureur.
Pour en savoir plus sur les obligations d’assurance : la RC Pro est-elle obligatoire pour un praticien bien-être ?
Une RC Pro adaptée à votre activité bien-être
Massage bien-être, réflexologie, sophrologie ou autres pratiques non médicales : chaque activité présente des risques spécifiques.
Ethic Assurance vous accompagne dans la recherche d’une responsabilité civile professionnelle adaptée à vos prestations et à vos conditions d’exercice.
Découvrir les assurances RC Pro bien-être →Sources et références juridiques
Code des assurances, article L113-2 : obligations de l’assuré, notamment en matière de déclaration des sinistres. Consulter sur Légifrance .
Code des assurances, article L113-1 : principe de garantie et encadrement des exclusions conventionnelles. Consulter sur Légifrance .
Code des assurances, article L124-5 : déclenchement de la garantie de responsabilité civile dans le temps. Consulter sur Légifrance .
Code civil, article 1240 : principe général de responsabilité civile pour faute. Consulter sur Légifrance .
Les situations décrites sont des exemples fictifs. Les modalités de déclaration, la prise en charge et l’indemnisation dépendent des circonstances, du droit applicable et des garanties souscrites.
FAQ — Sinistre RC Pro praticien bien-être
Que faire si un client se blesse pendant un massage bien-être ?
Il faut immédiatement interrompre la prestation si nécessaire, sécuriser la situation et porter assistance au client. En cas d’urgence, contactez les secours. Conservez ensuite les informations relatives à l’accident et prévenez rapidement votre assureur ou votre courtier. Une blessure ne signifie pas automatiquement que la responsabilité du praticien est engagée.
Quel est le délai pour déclarer un sinistre RC Pro bien-être ?
Selon l’article L113-2 du Code des assurances, l’assuré doit déclarer le sinistre dès qu’il en a connaissance et au plus tard dans le délai prévu au contrat. Ce délai ne peut généralement pas être inférieur à cinq jours ouvrés. Il est recommandé de prévenir rapidement l’assureur, sans attendre une éventuelle procédure judiciaire.
Quels documents fournir pour déclarer un sinistre RC Pro ?
L’assureur peut demander le numéro de contrat, la date et le lieu de l’incident, une description des circonstances, la prestation réalisée, les coordonnées des personnes concernées et les éventuels témoignages. Les échanges avec le client et les justificatifs disponibles peuvent également être utiles. Les pièces exactes dépendent du sinistre et des demandes de l’assureur.
La RC Pro indemnise-t-elle automatiquement un client blessé pendant une séance ?
Non. L’indemnisation dépend notamment des circonstances de l’accident, de la responsabilité éventuelle du praticien et des garanties souscrites. L’assureur examine les dommages, les justificatifs, les exclusions et les limites du contrat avant de déterminer si une prise en charge est possible.
Faut-il reconnaître sa responsabilité lorsqu’un client réclame une indemnisation ?
Il est possible de reconnaître les faits constatés et de porter assistance au client sans admettre juridiquement sa responsabilité. Il est préférable de ne pas promettre d’indemnisation sans avoir consulté son assureur. La déclaration d’un sinistre ne constitue pas, à elle seule, une reconnaissance de responsabilité.
La RC Pro couvre-t-elle une réaction allergique à une huile de massage ?
Une RC Pro peut couvrir les conséquences d’une réaction allergique si la responsabilité du praticien est engagée et si le dommage relève des garanties du contrat. Il faut notamment vérifier les activités assurées, les produits utilisés, les exclusions et les circonstances de l’incident. La couverture n’est pas automatique.
Que faire si l’assureur refuse de prendre en charge un sinistre bien-être ?
Il faut demander les motifs précis du refus et vérifier les clauses contractuelles invoquées. Le praticien peut solliciter son courtier pour examiner le dossier et, si nécessaire, adresser une réclamation à l’assureur. Les recours disponibles dépendent des circonstances et du statut de l’assuré.
Un praticien bien-être peut-il être poursuivi même s’il possède une RC Pro ?
Oui. La souscription d’une RC Pro n’empêche pas un client d’engager une action en responsabilité ou de déposer plainte. L’assurance peut couvrir certaines conséquences financières et certains frais de défense selon le contrat, mais elle ne supprime pas la responsabilité éventuelle du professionnel ni les sanctions pénales.