Un client qui se blesse pendant un massage, un désaccord sur le remboursement d’une séance ou un conflit avec un fournisseur : les praticiens du bien-être peuvent être confrontés à des situations très différentes. Pourtant, une assurance responsabilité civile professionnelle et une protection juridique ne répondent pas aux mêmes besoins.
La RC Pro intervient principalement lorsqu’un professionnel engage sa responsabilité pour un dommage causé à un tiers. La protection juridique peut, quant à elle, accompagner l’assuré dans certains litiges et prendre en charge des frais de défense ou de procédure, selon les garanties souscrites.
Pour un masseur bien-être, un réflexologue ou un sophrologue, comprendre cette distinction permet de choisir une assurance adaptée, sans multiplier inutilement les garanties.
Votre métier prend soin des autres. Et si vous protégiez le vôtre ?
Massage bien-être, réflexologie, sophrologie ou pratiques complémentaires : trouvez une assurance responsabilité civile professionnelle adaptée à vos activités et à votre façon d’exercer.
Deux protections complémentaires face aux risques professionnels
Indemniser un client blessé, défendre ses intérêts lors d’un désaccord commercial ou faire valoir ses droits : les garanties d’assurance ne répondent pas toutes aux mêmes situations.
La réponse en bref
La RC Pro et la protection juridique ont des fonctions différentes.
La responsabilité civile professionnelle couvre, dans les limites du contrat, les conséquences financières de certains dommages causés à des tiers.
La protection juridique peut apporter des informations juridiques, une assistance dans la résolution des litiges et une prise en charge de frais de procédure, selon les garanties prévues.
Elles peuvent être complémentaires, mais une garantie de défense incluse dans la RC Pro ne doit pas être confondue avec une protection juridique professionnelle complète.
1. À quoi sert la responsabilité civile professionnelle ?
La responsabilité civile professionnelle, ou RC Pro, vise à protéger financièrement un professionnel lorsque sa responsabilité est engagée à l’occasion de son activité.
Pour un praticien du bien-être, elle peut notamment concerner des dommages corporels, matériels ou immatériels causés à des clients ou à d’autres tiers.
Exemple : un client se blesse pendant une prestation
Un client chute au moment de descendre d’une table de massage et se blesse. Il considère que l’installation n’était pas suffisamment sécurisée.
Si la responsabilité du praticien est engagée et que le sinistre entre dans les garanties, la RC Pro peut prendre en charge les conséquences indemnisables du dommage, sous réserve des conditions contractuelles.
Ce qu’il faut retenir
La RC Pro n’indemnise pas automatiquement toute réclamation d’un client.
Il faut examiner la responsabilité éventuelle du professionnel, la nature du dommage et les garanties souscrites.
Pour approfondir : quels dommages sont couverts par une RC Pro bien-être ?
2. À quoi sert une assurance protection juridique professionnelle ?
Une assurance protection juridique professionnelle a pour objet d’accompagner l’assuré dans certains litiges relevant de son activité.
Selon le contrat, elle peut proposer :
- Une information ou une assistance juridique.
- Une aide à la recherche d’une solution amiable.
- Une prise en charge de certains honoraires d’avocat.
- Le règlement de frais d’expertise ou de procédure dans les limites prévues.
Les domaines de litiges couverts varient selon les contrats : relations avec les clients, fournisseurs, bailleurs ou administrations, par exemple.
Une protection juridique ne garantit pas systématiquement le paiement des sommes que le professionnel pourrait être condamné à verser.
Exemple : un désaccord sur une prestation
Une cliente conteste la facturation de plusieurs séances de sophrologie et réclame un remboursement.
Le professionnel estime avoir respecté ses engagements.
Une protection juridique adaptée peut l’aider à analyser le différend, à rechercher une solution amiable ou à défendre ses intérêts, selon les conditions du contrat.
3. RC Pro et protection juridique : quelles différences concrètes ?
| Critère | RC Pro | Protection juridique |
|---|---|---|
| Objectif principal | Couvrir les conséquences de la responsabilité civile garantie | Accompagner l’assuré dans certains litiges |
| Indemnisation d’un tiers | Possible si le sinistre est garanti | Ce n’est pas son objet principal |
| Conseils juridiques | Selon les services inclus au contrat | Généralement prévus dans le périmètre assuré |
| Frais d’avocat | Possibles pour la défense liée à un sinistre garanti | Possibles pour les litiges couverts |
| Litige fournisseur | Généralement hors de l’objet principal | Peut être couvert selon le contrat |
| Franchise ou seuil | Selon le contrat | Selon le contrat, avec parfois un seuil d’intervention |
Les garanties de défense associées à une RC Pro peuvent se recouper partiellement avec certaines prestations d’une protection juridique. Il faut donc comparer les clauses plutôt que les seuls intitulés.
4. La RC Pro comprend-elle déjà une protection juridique ?
Certains contrats de RC Pro incluent une garantie de défense-recours ou des prestations d’assistance juridique.
Ces garanties peuvent être limitées aux sinistres relevant de la responsabilité civile assurée ou à des situations définies par le contrat.
Attention à la garantie « défense-recours »
Une garantie de défense liée à la RC Pro peut permettre la prise en charge de frais de défense lorsque la responsabilité de l’assuré est recherchée pour un sinistre garanti.
Elle ne couvre pas nécessairement les conflits commerciaux, les impayés ou les litiges avec un propriétaire.
Avant de souscrire une protection juridique supplémentaire, il est utile de vérifier les garanties déjà présentes dans le contrat RC Pro.
5. Quels litiges peuvent concerner un praticien bien-être ?
Un masseur bien-être, un réflexologue ou un sophrologue peut rencontrer différents types de différends professionnels.
Litige avec un client
Un client conteste les conditions d’une prestation, réclame un remboursement ou met en cause la responsabilité du praticien.
Selon la nature de la réclamation, la RC Pro, la protection juridique ou aucune de ces garanties peut être concernée.
Litige avec un fournisseur
Un professionnel commande une table de massage qui présente un défaut. Le vendeur refuse une solution amiable.
Une protection juridique couvrant les litiges contractuels avec les fournisseurs peut être utile.
Conflit concernant un local professionnel
Un praticien loue un cabinet partagé. Un désaccord survient avec le bailleur au sujet de travaux ou de charges.
Une protection juridique couvrant les litiges immobiliers professionnels peut éventuellement intervenir.
Tous les litiges ne sont pas assurables dans les mêmes conditions
Certains contrats excluent des domaines entiers, notamment des litiges fiscaux, sociaux ou contractuels particuliers.
La garantie dépend de la nature du différend, de sa date de survenance et des clauses applicables.
6. Peut-on utiliser la protection juridique pour récupérer un impayé ?
Certaines protections juridiques professionnelles prévoient une assistance pour les litiges liés au recouvrement de créances.
Cependant, cette garantie n’est pas systématique. Elle peut être soumise à un montant minimal de litige, à des exclusions ou à des conditions particulières.
Une protection juridique ne constitue pas une assurance contre les impayés.
Elle peut aider à entreprendre certaines démarches, sans garantir que le débiteur paiera effectivement sa dette.
7. La protection juridique permet-elle de choisir son avocat ?
En assurance de protection juridique, le Code des assurances reconnaît à l’assuré une liberté de choix de l’avocat dans les situations prévues par la loi.
L’article L127-3 prévoit notamment cette liberté lorsqu’il est fait appel à un avocat ou à une personne qualifiée pour défendre, représenter ou servir les intérêts de l’assuré dans une procédure judiciaire ou administrative.
Le libre choix de l’avocat ne signifie pas que tous ses honoraires seront intégralement remboursés. Les montants pris en charge dépendent des conditions de la garantie et des règles applicables.
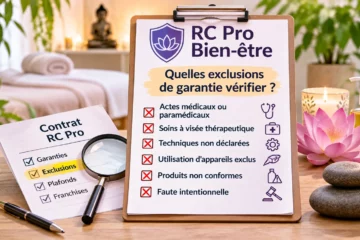
8. Quelles exclusions et limites vérifier dans une protection juridique ?
Une protection juridique peut comporter plusieurs limitations contractuelles.
- Domaines couverts : certains litiges professionnels peuvent être exclus.
- Seuil d’intervention : un montant minimal peut être exigé.
- Plafond de garantie : les frais pris en charge peuvent être limités.
- Délai de carence : certaines garanties peuvent ne prendre effet qu’après une période définie.
- Antériorité : les litiges déjà connus avant la souscription peuvent être exclus.
- Territorialité : la garantie peut être limitée à certaines zones géographiques.
Il faut également vérifier les modalités de déclaration du litige et les conditions de prise en charge des dépenses engagées.
Pour les exclusions propres à la responsabilité civile, consultez : RC Pro bien-être : quelles exclusions vérifier ?
9. La protection juridique est-elle obligatoire pour les métiers du bien-être ?
Il n’existe pas d’obligation générale de souscrire une assurance protection juridique du seul fait d’exercer une activité non médicale de massage bien-être, de réflexologie ou de sophrologie.
La protection juridique constitue une garantie facultative permettant de répondre à certains besoins de défense des intérêts professionnels.
La RC Pro n’est pas non plus systématiquement obligatoire pour toutes les activités non médicales de bien-être. Il convient de vérifier le cadre exact de chaque activité.
Pour en savoir plus : la RC Pro est-elle obligatoire pour un praticien bien-être ?
10. Faut-il souscrire les deux assurances ?
La décision dépend de l’activité, des risques professionnels, des garanties déjà souscrites et du budget disponible.
Pour un professionnel qui reçoit des clients, réalise des manipulations corporelles ou intervient dans différents établissements, la RC Pro constitue une protection importante.
La protection juridique peut apporter une couverture complémentaire lorsque le praticien souhaite être accompagné dans des litiges qui ne relèvent pas de sa responsabilité civile.
Trois questions pour faire le bon choix
- Quels dommages mon activité pourrait-elle causer à mes clients ou à des tiers ?
- Quels litiges professionnels pourrais-je rencontrer avec mes clients, fournisseurs ou partenaires ?
- Quelles garanties de défense et d’assistance sont déjà incluses dans mes assurances ?
11. Comment choisir des garanties adaptées à son activité ?
Un praticien en massage bien-être n’a pas nécessairement les mêmes besoins qu’un sophrologue exerçant exclusivement en visioconférence.
Les prestations proposées, le contact physique, les lieux d’intervention et les relations contractuelles doivent être pris en considération.
Pour comparer les risques de plusieurs métiers, consultez notre article : massage bien-être, réflexologie et sophrologie : quelle RC Pro choisir ?
Si vous exercez plusieurs pratiques, pensez également à vérifier leur déclaration : comment déclarer plusieurs activités de bien-être à son assureur ?
12. Comment réagir lorsqu’un litige survient ?
En cas de réclamation ou de différend, le praticien doit identifier la nature du problème et vérifier les garanties susceptibles d’intervenir.
Il est recommandé de conserver les documents utiles, notamment les échanges écrits, les devis, les factures et les éléments relatifs à la prestation.
Il convient ensuite de contacter l’assureur ou le courtier dans les délais et selon les modalités prévus au contrat.
Pour les dommages survenus pendant une séance, consultez : sinistre en séance de bien-être : comment réagir ?
Protégez votre activité avec des garanties adaptées
Massage bien-être, réflexologie, sophrologie ou autres pratiques non médicales : les besoins d’assurance varient selon les prestations exercées.
Ethic Assurance vous accompagne dans la recherche d’une RC Pro adaptée à votre activité et dans l’examen des garanties complémentaires pertinentes.
Découvrir les assurances RC Pro bien-être →Sources et références juridiques
Code des assurances, article L127-1 : définition de l’opération d’assurance de protection juridique. Consulter sur Légifrance .
Code des assurances, article L127-3 : liberté de choix de l’avocat en matière de protection juridique. Consulter sur Légifrance .
Code civil, article 1240 : principe de responsabilité civile pour faute. Consulter sur Légifrance .
Les exemples sont fictifs et présentés à titre illustratif. Les garanties, exclusions, plafonds et conditions d’intervention dépendent des contrats souscrits.
FAQ — RC Pro et protection juridique pour les praticiens du bien-être
Combien coûte une protection juridique pour un praticien bien-être ?
Le prix dépend des domaines de litiges couverts, des plafonds de prise en charge, des seuils d’intervention et des options choisies. Une protection juridique peut être proposée séparément ou en complément d’une assurance professionnelle. Il est préférable de comparer les garanties plutôt que de se limiter au montant de la cotisation.
Peut-on choisir librement son avocat avec une assurance protection juridique ?
Oui, dans les situations prévues par l’article L127-3 du Code des assurances, notamment lorsqu’un avocat intervient dans une procédure judiciaire ou administrative. L’assuré bénéficie alors du libre choix de son avocat, mais les honoraires pris en charge restent soumis aux règles applicables et aux limites du contrat.
La protection juridique professionnelle couvre-t-elle les factures impayées ?
Certains contrats de protection juridique incluent une assistance au recouvrement des créances professionnelles. Des conditions peuvent s’appliquer, notamment un montant minimal de litige ou des exclusions. La protection juridique ne garantit pas le paiement de la facture par le débiteur.
Une RC Pro prend-elle en charge les frais d’avocat en cas de réclamation d’un client ?
Certains contrats RC Pro prévoient une garantie de défense permettant la prise en charge de frais d’avocat lorsqu’une réclamation concerne un sinistre garanti. Cette garantie ne s’étend pas automatiquement à tous les litiges commerciaux ou contractuels du praticien.
Quelle différence entre une RC Pro et une protection juridique pour un praticien bien-être ?
La RC Pro couvre, dans les limites du contrat, les conséquences financières de certains dommages causés à des tiers lorsque la responsabilité du praticien est engagée. La protection juridique accompagne l’assuré dans les litiges couverts, notamment par une assistance juridique, une recherche de solution amiable ou une prise en charge de frais de procédure.
Un praticien bien-être doit-il souscrire une RC Pro et une protection juridique ?
Il n’existe pas d’obligation générale de souscrire ces deux assurances pour les activités non médicales de massage bien-être, de réflexologie ou de sophrologie. La RC Pro est toutefois recommandée pour les dommages causés aux tiers. La protection juridique peut compléter cette couverture en cas de litige professionnel.
La protection juridique est-elle incluse dans une RC Pro bien-être ?
Certains contrats RC Pro comprennent une garantie défense-recours ou des services d’assistance juridique. Cependant, ces garanties ne sont pas nécessairement équivalentes à une protection juridique professionnelle indépendante. Il faut vérifier les litiges couverts, les plafonds et les exclusions avant de souscrire une garantie supplémentaire.
La protection juridique couvre-t-elle les litiges avec les clients d’un sophrologue ou d’un masseur ?
Une protection juridique professionnelle peut intervenir dans certains différends avec les clients, notamment les contestations de factures, les demandes de remboursement ou les litiges contractuels. La prise en charge dépend des domaines couverts, des seuils d’intervention et des exclusions prévus au contrat.